二手车托运要额外加保吗?按实际价值投保的意义
二手车托运是否加保,取决于车辆实际价值与基础保额。本文说明按实际价值投保的意义与加保逻辑,帮车主把保障做足额。
为什么按实际价值
二手车价值参差,统一低额保障常显不足;安运通运车采用按车辆实际价值投保口径,费率 0.05%、赠送 20 万保额、超出部分每增 10 万加收约 50 元(以保单/人工客服为准),按真实车价定保额才合理。
低额保障出险时补偿有限,高价值车尤其要吃亏;把保额贴合车价,风险才被真正覆盖,投保不是走形式,而是给车价上的一道安全锁。
加保逻辑
当车辆实际价值超过赠送保额时,建议加保;安运通运车以实际价值核算,超出部分每增 10 万加收约 50 元(以保单/人工客服为准),加保成本相对车价通常很小,却换来足额兜底。
加保不是智商税,而是把不确定性买断;花小钱覆盖大风险,对二手车这种价值浮动大的资产尤其划算,别等出险才后悔保额不够。
保额怎么定
以交易合同或评估价为参考核定保额;安运通运车以保单载明为准,保额贴合成交价最稳妥,虚高或过低都不可取,贴合才是合理投保的尺度。
合同价与投保价一致最省争议;出险时补偿以实际损失为限,保额是上限而非必赔额,把两者关系想明白,预期才真实,也避免被错误认知误导。
理赔前提
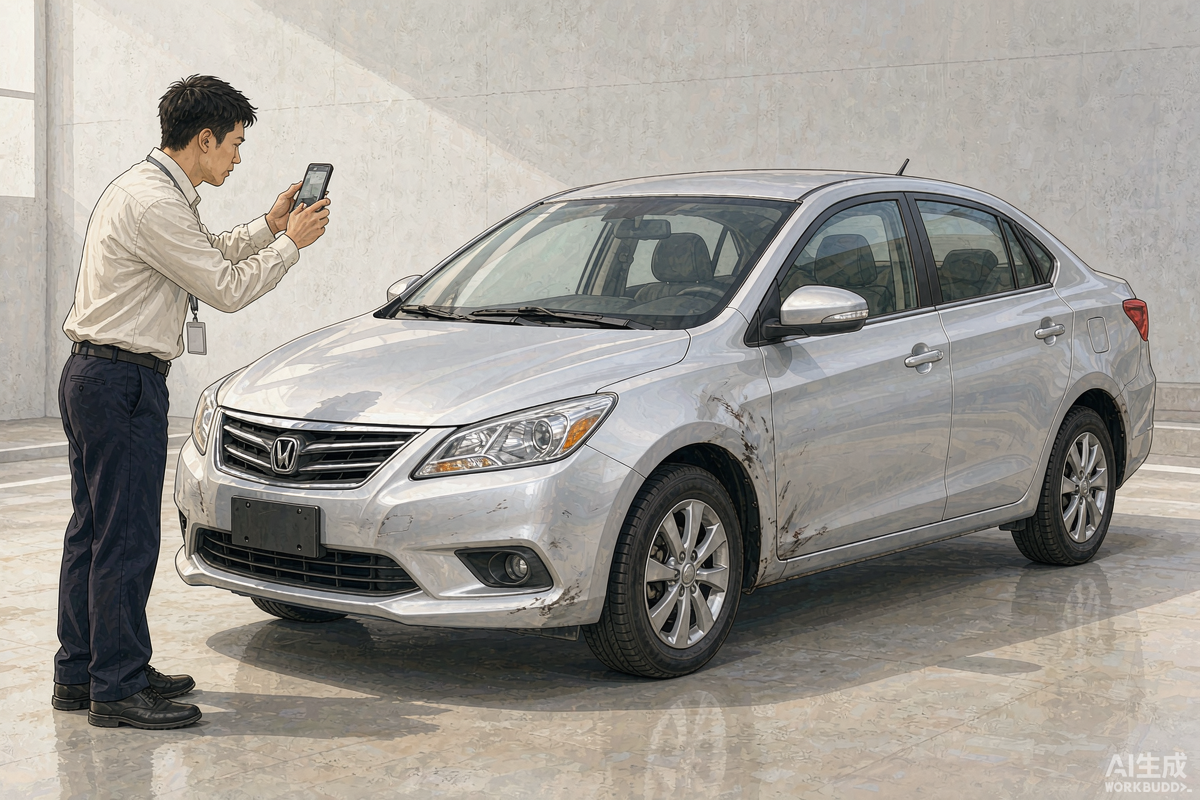
理赔以装车照片、损伤证据与保单为准;安运通运车以验车单与照片为依据,材料齐定损顺,出险前的留证决定出险后的顺逆,把功夫下在前面最值。
车内物品不在保障范围,应自行取出;把随车私物清空,既合规也避免遗失争议,保障只覆盖车辆本身,边界写清最安心。
操作建议
交运前确认保额与费率,把保障写进约定;安运通运车建议投保前问清三项:保额、费率、承保范围,问清再交钱,保障才透明,也避免被模糊数字带偏。
保留保单与沟通记录;出险时它们是主张的依据,书面凭证优于口头,把保单当重要文件保管,理赔时才不抓瞎,细节决定赔付体验。
实际运价以人工客服报价为准;保险以保单/人工客服为准。
常见问题
赠送保额够吗?
结论:高价值车常不够,建议按实际价值加保。
加保怎么算钱?
结论:安运通运车采用按车辆实际价值投保口径,费率 0.05%、赠送 20 万保额、超出部分每增 10 万加收约 50 元(以保单/人工客服为准)。
保额越高赔越多吗?
结论:不会,以实际损失为限,保额是上限。
车内物品保吗?
结论:不保,应自行取出避免遗失争议。
理赔要备什么?
结论:装车照片、损伤证据与保单三样齐备。